

PLFSS 2027 : des économies qui pourraient alourdir les coûts RH
Le gouvernement a annoncé vouloir ramener le déficit de la Sécurité sociale à 12,7 milliards d’euros, contre 21,8 milliards en 2026. Une réduction de 9,1 milliards, qui représente près de 42 %. Pour les entreprises, plusieurs mesures pourraient modifier les budgets de personnel et de protection sociale.
Premier chantier de ce projet de loi de financement de la sécurité sociale : les allègements généraux de cotisations patronales. Leur calcul intégrerait davantage de compléments de salaire. Le gel des allègements instauré en 2026 serait également prolongé.
Pour les RH, l’enjeu consiste à identifier les rémunérations concernées avant de simuler les nouveaux coûts employeurs. Une prime pourrait ainsi modifier le montant des réductions accordées. Les budgets d’augmentation devront intégrer cette évolution, sous réserve des dispositions finalement adoptées.
Les indemnités de rupture constituent un deuxième point de vigilance du PLFSS 2027. Le projet prévoit de réduire leur exonération sociale autour d’un plafond annuel de Sécurité sociale, estimé à 48 000 euros.
Les services RH devront recalculer les enveloppes de départ lorsque les modalités définitives seront connues.
A lire également :
- TOP 14 des meilleures formations RH en alternance
- Mutuelle d’entreprise : fonctionnement, montant, traitement en paie
- 7 cas de dispense de mutuelle en entreprise : comment les gérer ?
Complémentaires santé : surveiller les renouvellements de contrats
La contribution exceptionnelle des organismes complémentaires serait reconduite en 2027, au taux de 2,05 %. Son rendement attendu atteint 1,1 milliard d’euros. Vie publique évoque également 1,2 milliard de transferts de remboursements vers les complémentaires.
RH : accompagner ne veut pas dire tout porter.
Recruter plus vite à budget constant. L’IA arrive, mais qui organise le travail qui change ? Découvrez les réponses de 434 RH et 10 fiches pour faire arbitrer les priorités, demander des moyens et trouver un appui. Une démarche proposée par notre partenaire, EGYM Wellpass.
Je découvre l’étude et les fichesCes charges supplémentaires pourraient peser sur les tarifs des contrats collectifs. Leur répercussion dépendra cependant des décisions des assureurs et des négociations commerciales. Aucune hausse uniforme des cotisations ne peut donc être annoncée.
Les RH ont intérêt à demander rapidement plusieurs hypothèses tarifaires pour 2027. Elles permettront d’évaluer les conséquences sur la participation patronale et le reste payé par les salariés. Cette anticipation facilitera aussi les échanges avec les représentants du personnel.
Arrêts de travail et prévention : préparer les conséquences opérationnelles
Le PLFSS 2027 prévoit également un suivi renforcé des arrêts de longue durée. Trois acteurs seraient davantage coordonnés : médecin traitant, médecin du travail et médecin-conseil de l’Assurance maladie. L’objectif consiste à prévenir la désinsertion professionnelle et favoriser une reprise adaptée.
2 milliards d’euros d’économies sont attendues sur les arrêts de travail. Certaines évolutions passeraient toutefois par des textes réglementaires, indépendamment du vote parlementaire. Les RH devront donc suivre aussi les décrets et leurs dates d’application.
Concrètement, les entreprises peuvent anticiper les besoins d’aménagement et renforcer leurs échanges avec les services de santé au travail. Le suivi des absences longues aidera à préparer les retours. Cette démarche doit préserver la confidentialité des informations médicales.
Le budget sanitaire resterait néanmoins en progression. L’objectif national de dépenses d’Assurance maladie atteindrait 278,7 milliards d’euros, soit une hausse de 2 %.
| Mesure envisagée pour 2027 | Chiffres clés | Conséquences possibles pour les entreprises | Actions à prévoir côté RH |
| Révision des allègements de cotisations patronales | Gel prolongé en 2027 | Hausse possible du coût employeur selon les rémunérations concernées | Simuler les cotisations et ajuster les budgets salariaux |
| Réduction des exonérations sur les indemnités de rupture | Seuil envisagé autour de 48 000 € | Coût supplémentaire possible pour certains départs | Recalculer les enveloppes selon les règles définitives |
| Reconduction de la contribution des complémentaires santé | Taux de 2,05 % ; rendement attendu de 1,1 milliard d’euros | Répercussion possible sur les tarifs des contrats collectifs | Demander des projections tarifaires aux assureurs |
| Transfert de remboursements vers les complémentaires | 1,2 milliard d’euros selon Vie publique | Pression supplémentaire sur le budget de protection sociale | Examiner les garanties et anticiper les renouvellements |
| Renforcement du suivi des arrêts de travail | 2 milliards d’euros d’économies évoqués par Tripalio | Coordination médicale renforcée pour les absences longues | Préparer les reprises et les aménagements nécessaires |
| Développement de la prévention et de l’accès aux soins | Objectif de 5 000 maisons France Santé fin 2027 | Accès aux soins potentiellement facilité pour les salariés | Mobiliser les services de santé au travail |
Quelles mesures du PLF 2027 pourraient changer les budgets et les pratiques des entreprises ?
Le projet de loi de finances pour 2027 contient également des dispositions concernant les entreprises, au-delà des mesures du PLFSS. Formation professionnelle, alternance, transmission et fiscalité figurent parmi les sujets à surveiller. Ces propositions restent soumises aux débats parlementaires et pourront évoluer avant leur adoption.
Pour les services RH, le compte personnel de formation constitue un premier point de vigilance. L’article 89 prévoit une participation financière majorée pour certaines formations, selon leur financement et les certifications préparées. Cette réforme vise 350 millions d’euros d’économies et pourrait renforcer l’intérêt des cofinancements organisés avec les employeurs.
L’article 88 prévoit également une plateforme nationale pour transmettre les contrats d’apprentissage et de professionnalisation. Son déploiement interviendrait au plus tard le 31 octobre 2027, selon les modalités fixées par décret. Les entreprises devront adapter leurs démarches administratives et suivre les instructions de leurs opérateurs de compétences.
La validation des acquis de l’expérience ferait aussi l’objet d’une réorganisation. La plateforme France VAE serait transférée à la Caisse des dépôts et consignations.
La transmission d’entreprise bénéficie également d’un dispositif spécifique, baptisé pacte « Papin ». Il faciliterait certaines reprises, notamment par les salariés, entre 2027 et 2029, avec des avantages fiscaux conditionnels. Après reprise, certains investissements ouvriraient droit à un suramortissement de 30 % pour les PME, doublé pour les microentreprises.
Du côté industriel, le texte propose un suramortissement destiné à moderniser les équipements et les outils de production. Il prévoit aussi d’élargir le crédit d’impôt pour les investissements dans l’industrie verte à de nouvelles activités. À Mayotte, le CICE serait prolongé jusqu’au 31 décembre 2027.
Enfin, la contribution exceptionnelle sur les bénéfices des grandes entreprises serait partiellement reconduite. Le seuil d’assujettissement resterait fixé à 1,5 milliard d’euros de chiffre d’affaires. Ces évolutions justifient des simulations budgétaires associant RH et directions financières.
| Mesure supplémentaire | Ce que prévoit le projet | Entreprises concernées |
| CPF — article 89 | Participation financière majorée pour certaines formations ; 350 millions d’euros d’économies attendues. | Employeurs accompagnant les formations des salariés |
| Alternance — article 88 | Plateforme nationale de transmission des contrats, opérationnelle au plus tard le 31 octobre 2027. | Employeurs d’apprentis et de salariés en professionnalisation |
| VAE — article 89 | Transfert de France VAE à la Caisse des dépôts et réorganisation du service public. | Entreprises utilisant la VAE |
| Reprises — article 10 | Pacte « Papin » : avantages fiscaux pour les reprises, notamment par les salariés, entre 2027 et 2029. | TPE et PME |
| Investissements après reprise — article 10 | Suramortissement prévu de 30 % pour les PME et de 60 % pour les microentreprises, sous conditions. | Entreprises reprises |
| Grandes entreprises — article 15 | Reconduction partielle de la contribution exceptionnelle sur les bénéfices ; seuil maintenu à 1,5 milliard d’euros de chiffre d’affaires. | Grandes entreprises |
| Industrie — article 9 | Suramortissement « industrie 4.0 » et extension du crédit d’impôt pour l’industrie verte. | Entreprises industrielles |
| Mayotte — article 11 | Prolongation du CICE jusqu’au 31 décembre 2027. | Employeurs concernés à Mayotte |
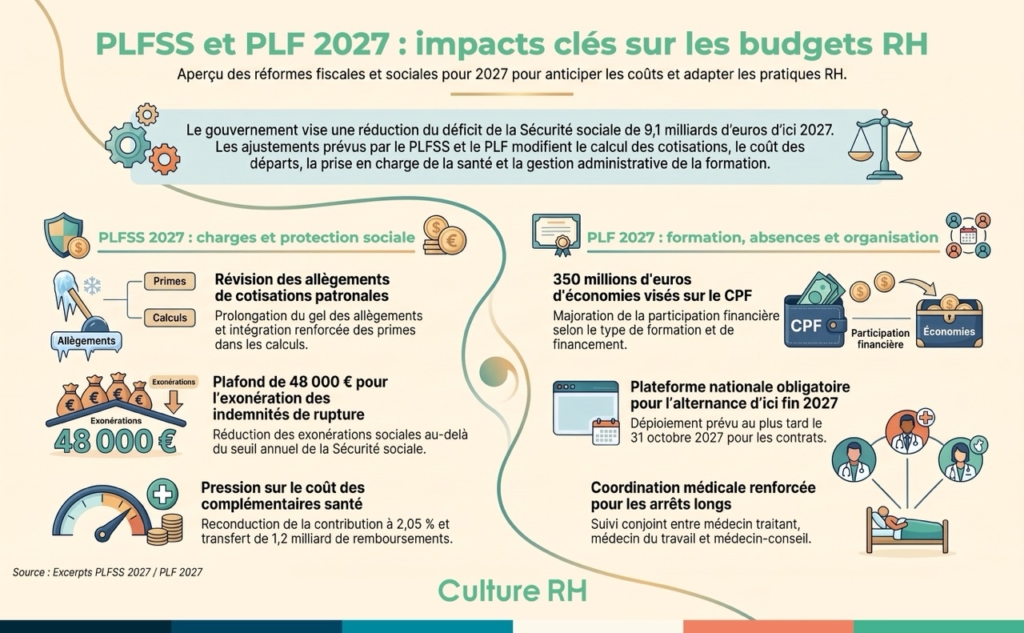
Le résumé en infographie
A lire également :
- VAE et certification : que faut-il vérifier ?
- Logiciel LMS : les 10 meilleures solutions
- Prévoyance des salariés : fonctionnement et traitement en paie